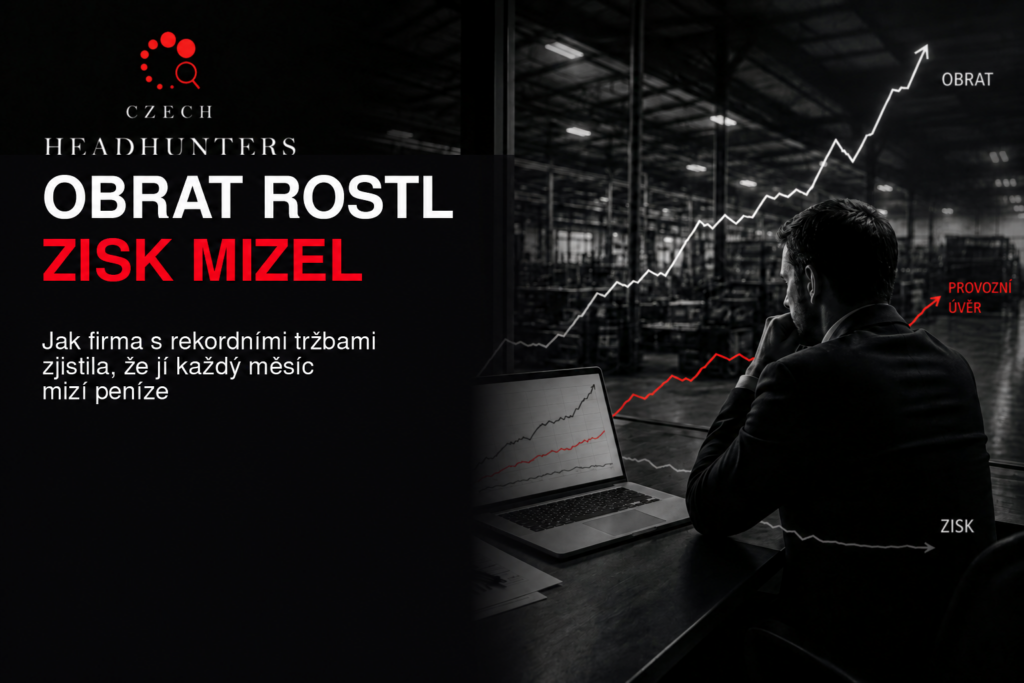
Jak firma s rekordními tržbami zjistila, že jí každý měsíc mizí peníze.
Je středa dopoledne.
David sedí v zasedací místnosti nad výsledky minulého měsíce. Na obrazovce běží prezentace ekonomky. V místnosti je ticho, přerušované jen šustěním papírů.
„Tak začneme obchodem,“ říká.
Na prvním slidu svítí čísla.
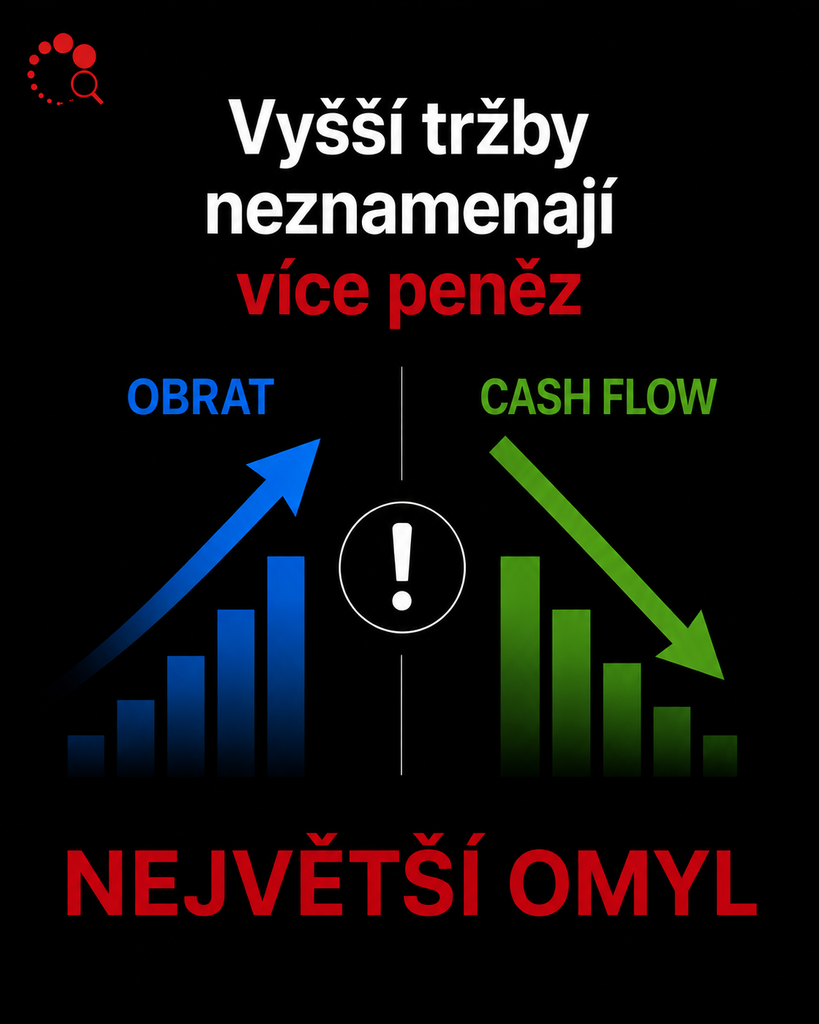
Obrat před třemi lety: 128 milionů korun.
Předloni: 152 milionů.
Loni: 181 milionů.
David se opře do židle a spokojeně přikývne.
Přesně takový vývoj chtěl před několika lety vidět.
Firmu vybudoval prakticky od nuly. Patnáct let znal skoro každou její část. Zákazníky. Dodavatele. Výrobu. Lidi.
Dokázal projít výrobní halou a během několika minut poznat, kde se něco zadrhává.
A teď měl před sebou čísla, která potvrzovala, že všechna ta práce přinesla výsledek.
Firma vyráběla průmyslové komponenty pro několik velkých evropských zákazníků. Poslední roky investovala do technologií, rozšířila výrobu a přijala téměř dvacet nových zaměstnanců.
Zakázek bylo tolik, že výroba běžela na dvě směny a obchodníci častěji odmítali nové poptávky, než aby je sháněli.
Kdyby někdo přišel jen na prohlídku firmy, pravděpodobně by řekl, že David může být spokojený.
Výrobní hala byla plná práce.
Parkoviště plné aut.
Kalendář plný zakázek.
Obrat 181 milionů.
Jenže David spokojený nebyl.
Ekonomka přepnula na další slide.
A tam už čísla vypadala jinak.
Zisk zůstával téměř stejný jako před třemi lety. Po započtení vyšších nákladů na financování byl dokonce nižší.
David se narovnal.
„To nebude správně.“
„Kontrolovala jsem to třikrát.“
Vzal si výsledovku do ruky.
Byla správně.
Jen nedávala smysl.
Firma rostla. A s ní i problém, který nebyl vidět
Odpoledne se David prošel výrobou.
Nakládala se hotová výroba. Přijížděla auta s materiálem. Ve skladu jezdily vysokozdvižné vozíky. Obchod hlásil další objednávky.
Na první pohled nebylo co řešit.
Přesto se poslední měsíce opakovala stejná situace.
Ke konci měsíce bylo potřeba hlídat větší platby. Některé investice se posouvaly. Ekonomka stále častěji řešila, kdy přesně přijdou peníze od velkých zákazníků.
A provozní úvěr u banky, který měl původně sloužit jako rezerva, se místo postupného splácení každý rok navyšoval.
Právě to Davida štvalo nejvíc.
Když firmu před patnácti lety zakládal, měl jednoduché pravidlo.
Půjčovat si dává smysl, když peníze pomáhají firmě růst.
Na nový stroj.
Na technologii.
Na halu.
Jenže teď si nepůjčoval na růst.
Půjčoval si na běžný provoz firmy, která měla nejvyšší tržby ve své historii.
A to mu nedávalo spát.
Kde mizely peníze?
David začal hledat vysvětlení tam, kde by ho hledala většina majitelů.
Náklady.
Energie za poslední roky zdražily. Mzdy byly vyšší. Materiál také. Doprava, servis, pojištění.
Do výsledků se promítala inflace i kurz eura.
Každá položka měla svoje vysvětlení.
Jenže když je David sečetl, pořád mu chyběla odpověď na dvě jednoduché otázky.
Proč firma s rekordním obratem nevytváří odpovídající zisk?
A ještě nepříjemnější:
Proč firma, která tolik prodává, potřebuje stále více peněz od banky?
David svou firmu znal.
Alespoň si to myslel.
Věděl, kteří zákazníci jsou důležití. Které výrobky mají největší objem. Kde mají nejlepší technologie. Kteří lidé firmu táhnou.
Patnáct let ji budoval.
A možná právě proto bylo těžké připustit jednu možnost.
Že firma mezitím vyrostla do velikosti, kdy už ji jeden člověk nemůže mít celou v hlavě. Ani její majitel.
„Potřebujeme finančního ředitele.“
O několik dní později jsme spolu seděli v jeho kanceláři.
David mi situaci popsal a potom řekl:
„Potřebujeme finančního ředitele.“
Byla by to logická chvíle začít řešit profil kandidáta.
Kolik let zkušeností má mít. Z jak velké firmy má přijít. Jestli má znát výrobu. Jakou má mít angličtinu. Kolik mu můžeme nabídnout.
Jenže přesně to jsme neudělali.
„Proč?“ zeptal jsem se.
David se na mě podíval.
„Jak proč? Máme nejvyšší obrat v historii a peněz je míň. Každý rok rosteme. Máme víc zákazníků, zaměstnanců i práce. A přesto finance řeším víc než před pěti lety.“
Pak chvíli hledal správná slova.
„Připadám si, jako bychom běželi rychleji než kdy dřív, ale pořád zůstávali na stejném místě.“
Položil jsem před sebe diář.
„Dobře. Tak na chvíli zapomeňme na finančního ředitele.“
David se zatvářil překvapeně.
„Které tři zakázky vám loni vydělaly nejvíc peněz?“
Odpověděl téměř okamžitě.
Vyjmenoval tři velké zákazníky.
„A to víte, nebo si to myslíte?“
Na chvíli bylo ticho.
Ta otázka se mu očividně nelíbila.
A vlastně se mu nedivím.
Patnáct let budujete firmu. Dostanete ji na obrat přes 180 milionů. Znáte zákazníky osobně. Víte, co stojí nový stroj. Víte, co dokáže výroba. Víte, kteří lidé jsou dobří a kde firma ztrácí čas.
A pak se vás někdo zvenčí zeptá, jestli vůbec víte, na čem vyděláváte.
„To přece víme,“ řekl David.
„Opravdu?“
Tentokrát neodpověděl hned.
A právě tahle krátká chvíle nakonec změnila celé zadání.
Protože jsme přestali řešit otázku:
Jakého finančního ředitele máme najít?
A začali řešit mnohem důležitější:
Co se v Davidově firmě musí změnit, aby znovu začala vydělávat tolik, kolik by vzhledem ke svému obratu vydělávat měla?
Teprve podle odpovědi na tuto otázku mělo smysl hledat člověka, který to dokáže.
A David v tu chvíli ještě netušil, že o osm měsíců později se ho nový finanční ředitel zeptá:
„K čemu ještě potřebujeme provozní úvěr?“
Nejdřív jsme potřebovali pochopit problém
Na další schůzce jsme finančního ředitele pořád ještě nehledali.
Vzal jsem blok papíru a řekl Davidovi:
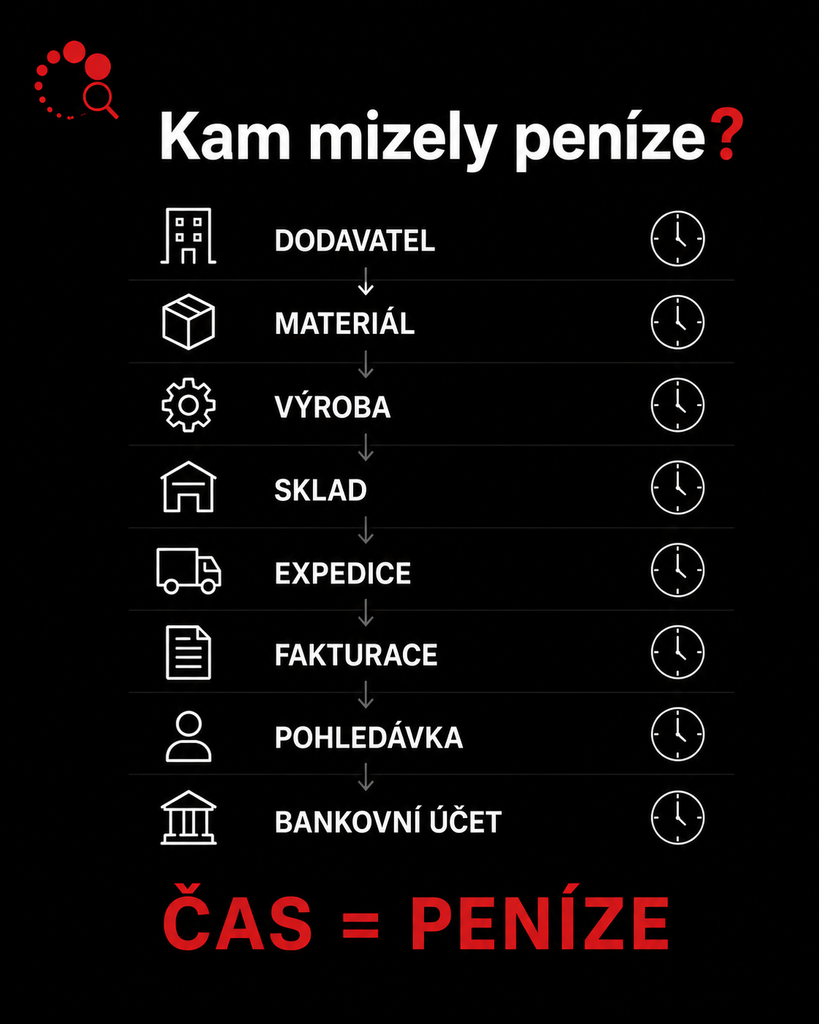
„Zkusme na chvíli zapomenout na účetnictví. Zajímá mě, co se s jednou korunou stane od chvíle, kdy ji pošlete dodavateli, do chvíle, kdy se vám vrátí od zákazníka.“
Začali jsme od začátku.
Jak dlouho leží materiál na skladě?
Kolik peněz je právě teď v rozpracované výrobě?
Jak dlouho čekají hotové výrobky na expedici?
Za jak dlouho po expedici firma vystaví fakturu?
A za jak dlouho zákazníci skutečně zaplatí?
David na některé otázky odpověděl okamžitě.
U jiných odhadoval.
A u některých jsme zjistili, že přesnou odpověď vlastně nikdo nemá.
To bylo překvapivé.
Svoji firmu znal opravdu dobře. Věděl, kteří zákazníci jsou klíčoví, kde má výroba slabá místa a které zakázky jsou technicky nejnáročnější.
Jenže znát firmu a znát skutečnou ekonomiku každé zakázky není totéž.
Na papír jsem napsal:
Dodavatel.
Materiál.
Sklad.
Výroba.
Expedice.
Fakturace.
Pohledávka.
A nakonec bankovní účet.
„Za každým tímhle krokem je nějaký pohyb peněz,“ řekl jsem. „A kdykoliv se proces někde zbytečně zpomalí, někdo ten čas financuje.“
David se na schéma chvíli díval.
„A tím někým jsme my.“
„Přesně tak.“
„Nebo banka.“
To byla ta méně příjemná varianta.
Protože banka ten čas samozřejmě nefinancovala zadarmo.
Ještě nepříjemnější otázka
Jenže pomalý tok peněz vysvětloval pouze část problému.
Pořád zůstávala otázka, proč se při tak rychlém růstu obratu téměř nehýbe zisk.
Vrátili jsme se proto k otázce, kterou jsem Davidovi položil při první schůzce.
Které zakázky skutečně vydělávají nejvíc?
Tentokrát jsme nehledali odpověď podle jejich velikosti.
Začali jsme počítat.
Skutečný čas výroby.
Dodatečné úpravy.
Dopravu.
Reklamace.
Speciální požadavky zákazníků.
Náklady, které se v původní kalkulaci snadno ztratily.
A najednou se ukázalo něco, co David vidět nechtěl.
Některé zakázky, na které byl obchod nejvíc hrdý, vypadaly skvěle hlavně jedním číslem.
Obratem.
Byly velké. Byly vidět. Výroba kvůli nim jela naplno.
Jenže po započtení skutečných nákladů byla jejich marže výrazně nižší, než si firma myslela.
Naopak některé menší zakázky, kterým se na poradách věnovalo mnohem méně pozornosti, vytvářely podstatně větší hodnotu.
Vzpomněl jsem si na Davidovu odpověď z první schůzky.
„To přece víme.“
Nevěděli.
A právě tohle je pro majitele úspěšné firmy možná jedna z nejtěžších věcí, které si musí připustit.
Ne že své firmě nerozumí.
Ale že firma, kterou vybudoval, už není tou firmou, kterou dokáže řídit hlavně zkušeností, intuicí a tím, že má všechno v hlavě.
David nebyl špatný podnikatel.
Kdyby byl, nikdy by firmu nedostal na 181 milionů obratu.
Byl velmi dobrý v tom, co firmu dostalo až sem.
Jenže to ještě neznamenalo, že stejný způsob řízení ji dostane dál.
Každý dělal svoji práci dobře
Během následujících dvou týdnů jsme prošli fungování firmy podrobněji.
Mluvili jsme s ekonomkou, obchodníky, výrobou, nákupem i vedoucím skladu.
A postupně vznikal obrázek, který z výsledovky nebyl vidět.
Na celé situaci bylo zvláštní především jedno.
Ve firmě nebyl jeden očividný viník.
Obchod fungoval.
Výroba fungovala.
Nákup fungoval.
Sklad fungoval.
Dokonce každý dělal v zásadě přesně to, co se od něj očekávalo.
Obchod byl hodnocený podle objemu zakázek.
Tak přinášel co největší zakázky.
Výroba podle vytížení strojů.
Tak se snažila, aby stroje nestály.
Nákup podle cen u dodavatelů.
Tak nakupoval výhodně, někdy i ve větším množství.
Sklad měl zajistit, že nic nebude chybět.
Tak držel zásoby.
Každý plnil svůj cíl.
Jenže nikdo neřídil ekonomiku firmy jako celek.
A přesně tady začaly mizet peníze.
Obchod přinesl velkou zakázku s horší marží.
Nákup pořídil materiál výhodně, ale na několik měsíců dopředu.
Výroba rozpracovala další zakázky, protože potřebovala využít kapacitu.
Hotové výrobky někdy čekaly na expedici.
Po expedici se několik dní čekalo na fakturaci.
A potom dalších třicet, šedesát nebo více dní na peníze zákazníka.
Každé jednotlivé rozhodnutí se dalo obhájit.
Dohromady ale znamenala jediné:
Firma potřebovala stále více peněz, aby mohla financovat vlastní růst.
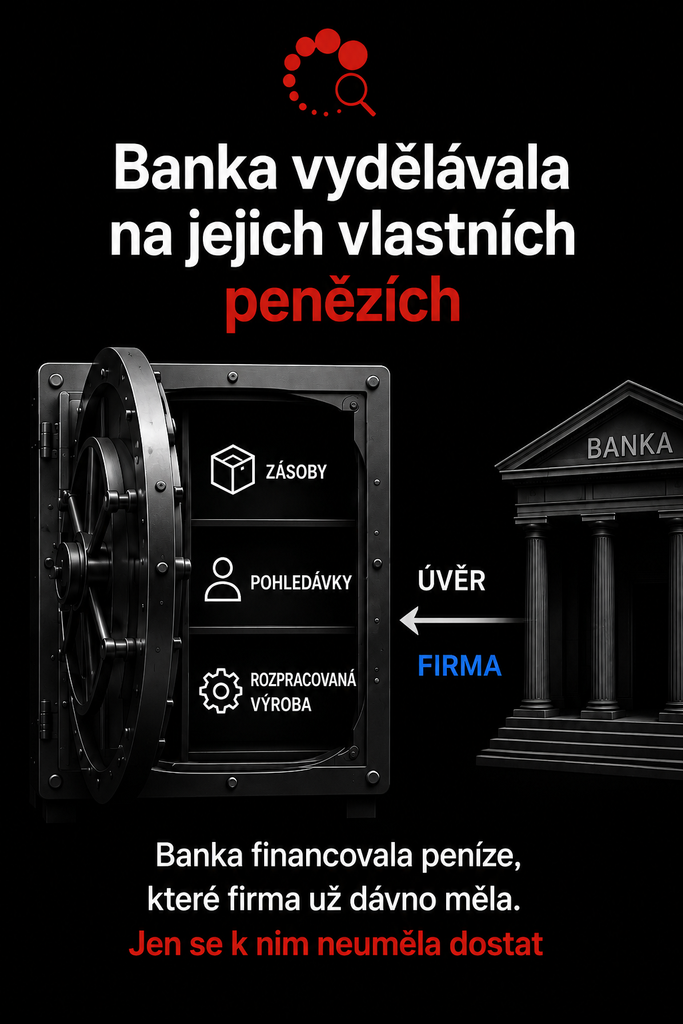
A protože její vlastní peníze byly ve skladu, ve výrobě a v pohledávkách, dodala jí je banka.
Za úrok.
Teprve teď jsme věděli, koho hledáme
David původně přišel s jednoduchým zadáním.
Potřebujeme finančního ředitele.
Teď už jsme věděli, že kdybychom podle něj rovnou začali hledat, mohli jsme mu přivést zkušeného CFO s perfektním životopisem – a přesto úplně špatného člověka.
Firma nepotřebovala někoho, kdo jednou měsíčně vysvětlí výsledky.
Nepotřebovala ani lepšího účetního.
Potřebovala člověka, který dokáže propojit finance s tím, co se každý den děje v obchodě, nákupu, skladu a výrobě.
Člověka, který nebude pouze počítat důsledky rozhodnutí ostatních.
Musí být u těch rozhodnutí dřív, než jejich důsledky vzniknou.
A musí mít dost zkušeností a autority na to, aby dokázal říct:
Tuhle zakázku za tuto cenu nechceme.
Tolik materiálu nepotřebujeme.
Tady nám zbytečně leží peníze.
Tady fakturujeme pozdě.
A tady máme problém, který vyšším obratem nevyřešíme.
Teprve teď jsme měli skutečné zadání.
A podle něj jsme začali hledat.
Filip nepřišel hlídat tabulky

Po několika týdnech jsme Davidovi představili Filipa.
Měl za sebou více než patnáct let ve výrobních firmách.
Ale důležitější bylo něco jiného.
Finance pro něj nezačínaly ani nekončily v Excelu.
Rozuměl tomu, co se děje mezi objednávkou materiálu a okamžikem, kdy peníze od zákazníka skutečně přistanou na účtu.
Když nastoupil, David očekával, že první týdny stráví nad účetnictvím.
Filip udělal skoro pravý opak.
Šel do firmy.
Ve skladu se ptal, proč mají některých položek zásobu na tři měsíce dopředu.
Ve výrobě ho zajímaly palety hotových výrobků, které několik dní čekaly na expedici.
U obchodníků chtěl vidět, jak vznikají kalkulace.
A potom položil otázku, která některé z nich překvapila:
„Když zakázku dokončíme, kontroluje někdo, jestli jsme na ní skutečně vydělali tolik, kolik jsme předpokládali?“
Po prvním týdnu jsme se sešli všichni tři.
David čekal seznam úspor.
Filip žádný nepřinesl.
Místo toho řekl:
„Vaším hlavním problémem není nedostatek peněz.“
David se na něj podíval.
„Tak proč si je každý měsíc půjčujeme?“
Filip před něj položil několik výstupů.
„Protože financujete vlastní neefektivitu.“
To nebyla věta, kterou chtěl majitel firmy s rekordním obratem slyšet.
Bylo mnohem příjemnější hledat příčinu v drahých energiích, mzdách, úrocích nebo zákaznících, kteří platí pozdě.
Jenže před Davidem tentokrát neležel pocit.
Ležela tam čísla.
Peníze ve skladu.
Peníze v rozpracované výrobě.
Peníze čekající na fakturaci.
Peníze v pohledávkách.
A vedle nich provozní úvěr.
Firma svoje peníze měla. Jen se k nim neuměla dostatečně rychle dostat.
A za peníze, které jí mezitím půjčovala banka, platila úrok.
David se chvíli díval na čísla.
„Takže banka financuje naše peníze?“
Filip se pousmál.
„V zásadě ano.“
A potom dodal:
„Banka vám půjčuje peníze, zatímco miliony vašich vlastních korun leží uvnitř firmy.“
Teď už bylo jasné, kde začít.
Filip nepřišel šetřit
První změna, kterou Filip navrhl, vypadala jednoduše.
Snížit zásoby.
Jenže jednoduchá byla pouze na papíře.
„Takhle to děláme roky,“ namítl vedoucí výroby. „Výroba nesmí stát jen proto, že někdo rozhodne, že budeme mít méně materiálu.“
A měl pravdu.
Kdyby Filip přišel jako typický „nový finanční ředitel“ a začal bez znalosti provozu škrtat zásoby, mohl firmě během několika týdnů způsobit větší problém, než jaký měl vyřešit.
Jenže Filip neřekl:
„Máte moc velký sklad.“
Řekl:
„Pojďme zjistit, co z toho skladu skutečně potřebujeme.“
Nechal si vytáhnout data.
Ukázalo se, že některé položky se skutečně rychle otáčely a jejich dostatečná zásoba chránila výrobu před výpadkem.
Jiné tam ale ležely celé měsíce.
Byly nakoupené výhodně.
Jenže peníze, které do nich firma vložila, výhodně nepracovaly.
Nepracovaly vůbec.
Ležely v regálu.
A firma si mezitím půjčovala od banky.
Tohle nebylo šetření.
Bylo to něco mnohem méně efektního – a mnohem důležitějšího.
Firma začala rozlišovat mezi tím, co opravdu potřebuje, a tím, co dělá jen proto, že to tak dělala vždycky.
Pak přišly na řadu zakázky
Tady byl problém citlivější.
Sáhnout obchodníkovi na zakázku, kterou právě přinesl, bývá těžší než sáhnout na zásobu ve skladu.
Velká objednávka vždycky vypadá dobře.
Na poradě se řekne:
„Máme zakázku za osm milionů.“
To zní jako úspěch.
Málokdo už o několik měsíců později přijde na stejnou poradu a řekne:
„Mimochodem, kolik jsme na těch osmi milionech opravdu vydělali?“
Filip to začal dělat.
U některých zakázek zjistil, že původní kalkulace byla správná.
U jiných už méně.
Výroba trvala déle.
Zákazník v průběhu zakázky požadoval změny.
Bylo potřeba něco předělat.
Přibyla speciální doprava.
Objevila se reklamace.
Každá taková položka byla sama o sobě relativně malá.
Dohromady ale dokázaly z velmi pěkné zakázky udělat velmi průměrný obchod.
A někdy ještě něco horšího.
Zakázku, která přinesla obrat, zaměstnala výrobu, spotřebovala pracovní kapitál – ale firmě skoro nic nevydělala.
Davidovi začalo docházet, proč mu rekordní číslo na prvním slidu výsledovky přestávalo dělat radost.
Obrat ukazoval, kolik práce firma udělala.
Ne kolik hodnoty vytvořila.
Změnilo se pár maličkostí
Žádná revoluce nepřišla.
Filip nepropustil deset procent zaměstnanců.
Nezrušil polovinu skladu.
Nezakázal obchodníkům uzavírat velké zakázky.
Ani každý týden neposílal Davidovi dvacetistránkový report.
Začaly se měnit drobnosti.
U některých zakázek se upravila cena.
U jiných obchodní podmínky.
Některé typy zakázek přestala firma aktivně vyhledávat.
Sklad začal pracovat s reálnou spotřebou místo s pocitem, že „je lepší mít všechno“.
Hotová výroba zbytečně nečekala na expedici.
Faktura se vystavovala hned, když mohla.
Pohledávky se začaly řešit dřív, než byly několik týdnů po splatnosti.
Jednotlivě žádná z těch změn nevypadala jako něco, co může změnit firmu.
Jenže všechny měly jedno společné.
Zkracovaly dobu mezi okamžikem, kdy firma vydá jednu korunu, a okamžikem, kdy se jí ta koruna – ideálně ještě s dalšími navíc – vrátí zpátky na účet.
Největší změna nebyla ve financích
Byla v hlavách lidí.
Filip jednou na poradě napsal na tabuli:
Cash flow není výsledkem práce finančního oddělení. Je výsledkem práce celé firmy.
Do té doby měl každý svoji metriku.
Obchod chtěl obrat.
Výroba vytížení.
Nákup nízkou cenu.
Sklad dostupnost.
Teď se k tomu přidala další otázka:
Co toto rozhodnutí udělá s penězi firmy?
Výhodný nákup přestal být automaticky výhodný, pokud kvůli němu ležely peníze půl roku ve skladu.
Velká zakázka přestala být automaticky dobrá, pokud měla mizernou marži.
Plně vytížená výroba přestala být automaticky úspěchem, pokud vyráběla něco, co čekalo na expedici nebo firmě téměř nic nevydělávalo.
Najednou se finance přestaly řešit až na konci měsíce.
Začaly být součástí rozhodnutí, která se dělala každý den.
A David?
Ten si postupně začal všímat zvláštní věci.
Firma měla pořád přibližně stejné zákazníky.
Stejné stroje.
Stejné zaměstnance.
A podobný obrat.
Přesto na účtu začávalo na konci měsíce zůstávat víc peněz.
Ne skokově.
Ne tak, aby jeden měsíc bouchali šampaňské.
Ale měsíc po měsíci.
Provozní úvěr se přestal zvyšovat.
Pak ho firma začala využívat méně.
A David si uvědomil ještě něco.
Finance, které poslední roky řešil stále častěji osobně, přestávaly být jeho každodenním problémem.
Filip nepřišel Davidovi vysvětlovat, jak má podnikat.
Převzal část řízení firmy, na kterou už David sám nestačil mít dost času, informací ani odborné hloubky.
A právě tady se ukázalo něco důležitého.
David nepotřeboval být lepší finančník.
Potřeboval mít vedle sebe někoho, kdo jím byl.
To není přiznání slabosti majitele.
Naopak.
Firma s obratem 180 milionů nemůže fungovat tak, že její majitel musí být zároveň nejlepší obchodník, provozní ředitel, finančník i člověk, který rozhodne každou důležitou věc.
David svou firmu dostal až sem právě proto, že dlouhé roky dokázal zvládat neuvěřitelné množství věcí sám.
Teď měl udělat něco, co bývá pro úspěšného podnikatele mnohem těžší.
Připustit, že další růst už nebude stát na tom, co všechno zvládne on.
Ale na tom, jak dobré lidi dokáže dostat vedle sebe.
Osm měsíců poté
Jedno pondělí přišel Filip do Davidovy kanceláře.
„Máš chvilku?“
„Jasně.“
Filip si sedl naproti němu a otevřel notebook.
Ukázal mu vývoj zásob.
Pak rozpracovanou výrobu.
Dobu inkasa pohledávek.
Vývoj hotovosti.
A nakonec čerpání provozního úvěru.
David se chvíli díval na čísla.
„Dobré.“
Filip přikývl.
„Jo.“
Pak notebook trochu pootočil směrem k Davidovi.
„Mám ale jeden problém.“
David zpozorněl.
„Jaký?“
Filip se na něj podíval.
„Nevím, k čemu ještě potřebujeme provozní úvěr.“
David se pousmál.
„To myslíš vážně?“
„Úplně.“
„Používáme ho přece pořád.“
„Používáme ho hlavně proto, že jsme zvyklí, že ho máme.“
Filip ukázal poslední čtyři měsíce.
Hotovost byla stabilní.
Méně peněz leželo ve skladu a rozpracované výrobě. Fakturace byla rychlejší. Pohledávky se vracely dřív.
Firma už nepotřebovala banku, aby každý měsíc překlenovala díru mezi tím, co zaplatila, a tím, co dostala zaplaceno.
David se opřel do židle.
Provozní úvěr měli skoro deset let.
Byl tak běžnou součástí firmy, že o něm vlastně přestal přemýšlet jako o úvěru.
Byl tam.
Stejně jako účet v bance.
Pojištění.
Nájem.
„A když přijde horší měsíc?“
„Přijde.“
„A co potom?“
„Pak si možná krátkodobě půjčíme.“
David zavrtěl hlavou.
„Tak proč ho rušit?“
Filip chvíli hledal správná slova.
„Protože je rozdíl mezi tím, když si půjčujete proto, že chcete něco postavit, koupit nebo rozjet…“
Odmlčel se.
„…a když si půjčujete jen proto, že neumíte pracovat s penězi, které už máte.“
To zabolelo.
Možná víc než všechna čísla předtím.
Protože přesně to David několik let dělal.
Vyjednával s bankou lepší sazbu.
Vyšší rámec.
Výhodnější podmínky.
Větší rezervu.
Myslel si, že řeší problém.
Ve skutečnosti jen zlevňoval jeho důsledky.
Skutečné řešení bylo úplně jiné.
Přestat ten úvěr potřebovat.
David se ještě jednou podíval na čísla.
Pak na Filipa.
„Tak jim zavolej.“
„Komu?“
„Do banky.“
Filip se usmál.
„A co jim mám říct?“
Tentokrát se usmál i David.
„Že jim děkujeme.“
Na chvíli se odmlčel.
„Ale jejich peníze už nepotřebujeme.“

Rekordní obrat není cíl
O několik měsíců později měla firma pořád podobné zákazníky.
Stejné stroje.
Stejnou výrobní halu.
A podobný obrat.
Jenže vydělávala lépe a k provozu už nepotřebovala cizí peníze.
Na první pohled by se dalo říct, že příběh skončil dobře díky Filipovi.
Jenže to by byla jen polovina pravdy.
Ta důležitější změna se odehrála u Davida.
Když jsme se poprvé potkali, byl přesvědčený, že svoji firmu zná.
A měl pro to dobrý důvod.
Patnáct let ji budoval. Dostal ji na 181 milionů obratu. Znal klíčové zákazníky, lidi i výrobu.
Kdyby podnikat neuměl, nikdy by se tak daleko nedostal.
Jenže právě úspěch vytvořil problém, který dlouho nebyl vidět.
Firma vyrostla rychleji než způsob, jakým ji David řídil.
To, co fungovalo při obratu 50 milionů, přestávalo stačit při 100 milionech.
A při 181 milionech už bylo prakticky nemožné, aby měl jeden člověk v hlavě všechno, co potřebuje k dobrému rozhodování.
David přitom dělal něco, co dělá řada úspěšných majitelů.
Když firma narazila na problém, zabral ještě víc.
Více kontroloval.
Více se ptal.
Více rozhodoval.
A čím byla firma větší, tím více potřebovala jeho čas.
To může fungovat překvapivě dlouho.
Dokud jednoho dne nezjistíte, že máte větší firmu, více zaměstnanců, více zákazníků, více odpovědnosti…
…ale ne nutně více peněz.
A hlavně máte méně času než před deseti lety.
Možná si teď říkáte: „Tohle bych přece věděl.“
David si to myslel také.
Když jsem se ho zeptal, které zakázky mu skutečně vydělávají nejvíc, odpověděl:
„To přece víme.“
Nevěděli.
A není na tom nic překvapivého.
Čím větší firma je, tím více rozhodnutí se každý den odehrává bez majitele.
Obchodník stanoví cenu.
Nákup objedná materiál.
Výroba určí priority.
Sklad vytvoří zásobu.
Někdo rozhodne, kdy se bude expedovat.
Někdo jiný, kdy se vystaví faktura.
Každé rozhodnutí může vypadat rozumně.
A přesto mohou jejich součet tvořit miliony korun, které někde zbytečně leží nebo mizí.
Proto je možná zajímavější položit si jinou otázku.
Ne:
„Znám svoji firmu?“
Ale:
„Dokázal bych svoje přesvědčení o firmě doložit čísly?“
Zkuste si bez přípravy odpovědět:
Kteří tři zákazníci vám loni vytvořili největší zisk, nikoliv obrat?
Kolik vašich peněz právě teď leží v zásobách, rozpracované výrobě a pohledávkách?
Kolik vás ročně stojí financování provozu?
A která tři rozhodnutí by měla největší dopad na váš hospodářský výsledek, kdybyste je dnes změnili?
Pokud odpovědi znáte, výborně.
Pokud ne, možná svoji firmu neznáte tak dobře, jak si myslíte.
Přesně to si musel připustit David.
A nebylo mu to příjemné.
Největší Davidova chyba nebyl provozní úvěr
Ten byl jen důsledkem.
Stejně jako nízká marže některých zakázek nebo peníze ležící ve skladu.
Skutečný problém byl jinde.
David se snažil firmu, která dávno nebyla malá, stále řídit způsobem, který fungoval, když malá byla.
A tady podle mě přichází jedna z nejtěžších etap v životě majitele úspěšné firmy.
Na začátku je jeho schopnost zvládnout skoro všechno obrovskou výhodou.
Umí prodat.
Vyřeší problém ve výrobě.
Domluví dodavatele.
Zavolá zákazníkovi.
Zkontroluje čísla.
Rozhodne.
Právě díky tomu firma vyroste.
Jenže od určité velikosti se stejná vlastnost může stát brzdou.
Protože firma už nepotřebuje majitele, který zvládne ještě víc.
Potřebuje, aby vedle sebe dostal lidi, kteří budou v jednotlivých oblastech lepší než on.
To není snadné.
Zvlášť pro člověka, který dvacet let zažíval, že když nastal problém, nakonec ho stejně musel vyřešit sám.
David ale udělal jednu věc správně.
Připustil, že problém existuje.
A dovolil někomu jinému, aby mu ukázal část firmy, kterou sám neviděl.
Díky tomu nakonec nepotřeboval lepší provozní úvěr.
Přestal potřebovat provozní úvěr vůbec.
A teď jedna nepříjemná otázka pro vás
Možná je vaše firma úplně jiná.
Možná nepotřebujete finančního ředitele.
Možná máte finance pod kontrolou a problém je v obchodu.
Ve výrobě.
V provozu.
Nebo v tom, že většina důležitých rozhodnutí stále končí na vašem stole.
Princip je ale stejný.
Pokud vedete firmu s obratem ve stovkách milionů, pravděpodobně jste velmi dobrý v tom, co děláte.
Jinak byste se tam nedostal.
Jenže existuje nepříjemná otázka:
Je způsob, kterým jste firmu dostal až sem, zároveň způsobem, který ji dostane dál?
David si myslel, že potřebuje finančního ředitele.
Kdybychom jeho zadání jednoduše přijali, mohli jsme mu poslat pět zkušených CFO.
Možná by si jednoho vybral.
Možná by měl skvělý životopis.
A možná by se za rok vůbec nic zásadního nezměnilo.
Protože samotné obsazení pozice není výsledek.
Výsledek je změna, kterou má nový člověk ve firmě způsobit.
Proto u nás hledání nezačíná životopisem
Když za námi přijde majitel a řekne:
„Potřebuji CFO.“
„Potřebuji COO.“
„Potřebuji obchodního ředitele.“
První otázka není:
Jak má vypadat ideální kandidát?
Je jiná.
Co se má ve vaší firmě díky tomuto člověku změnit?
Protože najít finančního ředitele není ten nejtěžší úkol.
Najít člověka, který dokáže vyřešit problém za miliony korun, je něco úplně jiného.
A někdy se během první schůzky ukáže, že pozice, kterou chtěl majitel původně obsadit, vůbec není tou, kterou skutečně potřebuje.
Přesně jako u Davida.
45 minut nad problémem vaší firmy
Pokud jste při čtení Davidova příběhu alespoň jednou pomysleli:
„Tohle trochu znám.“
nedoporučuji vám hned hledat finančního ředitele.
Ani nám hned nezadávejte executive search.
Nejdřív udělejme něco jednoduššího.
Sedněme si na 45 minut nad problémem vaší firmy.
Bez prezentace Czech Headhunters.
Bez seznamu kandidátů.
Bez závazku, že spolu musíme dál spolupracovat.
Zajímá mě jediná věc:
Co dnes ve vaší firmě nefunguje tak dobře, jak by vzhledem k její velikosti fungovat mělo?
Možná zjistíme, že vám chybí správný člověk.
Možná zjistíme, že potřebujete někoho úplně jiného, než jste si původně mysleli.
A možná zjistíme, že problém vůbec není personální a Czech Headhunters vám v této chvíli nepomohou.
I to je dobrý výsledek.
Ale pokud máte firmu s obratem ve stovkách milionů a existuje v ní problém, o kterém už půl roku říkáte:
„Musíme s tím něco udělat,“
pak bych ho dalšího půl roku nenechával být.
David také mohl dál vyjednávat s bankou lepší úrok.
Místo toho si nakonec mohl dovolit říct:
„Děkujeme. Vaše peníze už nepotřebujeme.“
A celé to začalo jednou nepříjemnou otázkou:
„Opravdu?“